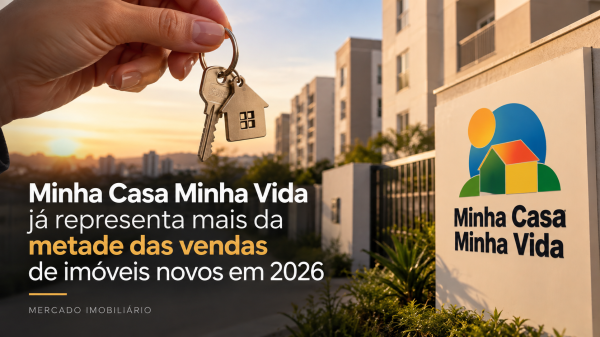
O Minha Casa, Minha Vida deixou de ser apenas um programa voltado às famílias de renda mais baixa e passou a ocupar uma fatia cada vez maior do mercado imobiliário brasileiro. Segundo dados repercutidos pela Abecip, o programa já responde por mais da metade dos lançamentos e das vendas de imóveis residenciais novos no País. Em São Paulo, por exemplo, essa participação já chega a cerca de dois terços dos negócios.
Esse crescimento tem uma explicação importante: enquanto o crédito imobiliário tradicional ainda trabalha com juros elevados, o Minha Casa, Minha Vida oferece condições mais favoráveis. Dependendo da faixa de renda, as taxas do programa ficam entre aproximadamente 4,5% e 8,16% ao ano, enquanto fora dele o financiamento pode girar em torno de 12% a 14% ao ano. Na prática, essa diferença interfere diretamente no valor da parcela e na capacidade de compra da família.
Outra mudança que ampliou bastante o alcance do programa foi a criação da Faixa 4. Hoje, famílias com renda mensal de até R$ 13 mil podem se enquadrar nessa modalidade, com possibilidade de financiar imóveis de até R$ 600 mil, de acordo com as regras aplicáveis. Isso fez com que um público que antes talvez nem se enxergasse dentro do Minha Casa, Minha Vida passasse a considerar o programa como uma possibilidade real de compra.
Mas existe um segundo lado desse movimento que também merece atenção. O crescimento do MCMV não acontece apenas porque o programa está vendendo mais: parte dessa participação vem da retração dos imóveis de médio e médio-alto padrão, justamente onde o comprador sente mais o impacto dos juros elevados. Incorporadoras que tradicionalmente atuavam nesses segmentos já começaram, inclusive, a desenvolver empreendimentos voltados ao programa habitacional.
Para quem está pensando em comprar um imóvel, a principal conclusão é simples: não vale descartar o financiamento antes de entender em qual regra você realmente se enquadra. Renda, valor do imóvel, entrada disponível, FGTS e modalidade de financiamento podem mudar completamente uma simulação. E para nós, profissionais do mercado imobiliário, fica um alerta importante: antes de dizer que o crédito ficou difícil, precisamos entender onde estão as oportunidades que continuam movimentando o mercado.
**Fonte:** Abecip, com conteúdo do Estadão — publicado em 03/09/2026.
[Leia a matéria original na Abecip](https://www.abecip.org.br/imprensa/noticias/mcmv-ja-representa-mais-da-metade-dos-lancamentos-e-vendas-de-imoveis-novos-no-pais-estadao?utm_source=chatgpt.com)